di Andrea Lisi
Quanto bisogna guadagnare per essere felici?
La risposta onesta è che non esiste una cifra magica.
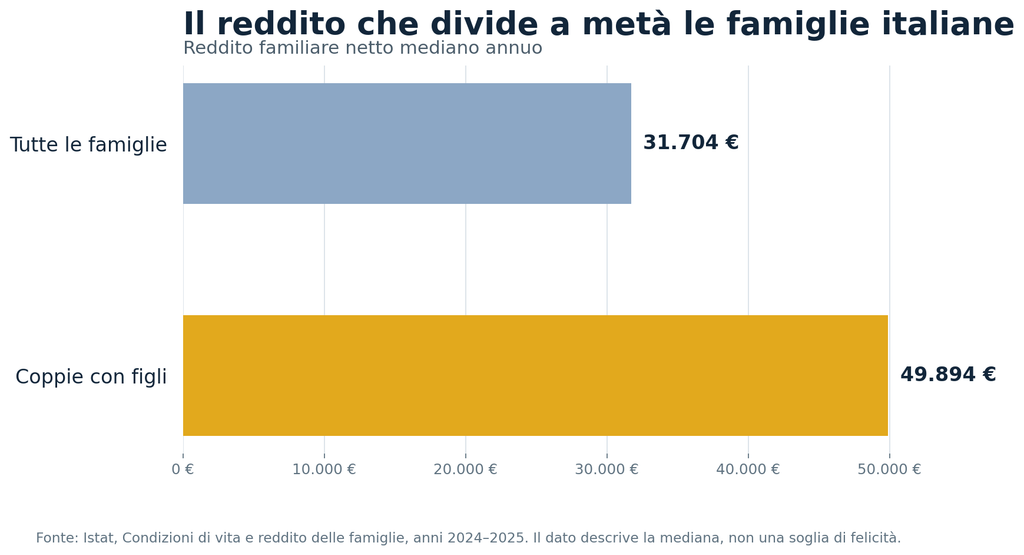
In Italia, nel 2024, una famiglia su due ha avuto un reddito netto familiare non superiore a 31.704 euro l’anno: 2.642 euro al mese per l’intero nucleo. Per una coppia con figli la mediana è 49.894 euro, poco più di 4.150 euro al mese complessivi.
Dov’è, allora, la soglia oltre la quale il denaro smette di renderci più felici: 50.000, 70.000 o 100.000 euro? La risposta onesta è: non lo sappiamo.
Eppure per più di quindici anni gli “esperti di finanza personale” ci hanno ripetuto «75.000 dollari» come fosse una legge. Ma ignoravano quattro dettagli: dollari, reddito lordo, intera famiglia, dati raccolti nel 2008 e nel 2009.
Le ricerche successive hanno demolito lo slogan. Per la maggior parte delle persone il benessere continua a crescere con il reddito.
Il punto non è trovare una cifra magica, ma capire che cosa compri con quel denaro e che cosa vendi per guadagnarlo.
Che cosa diceva davvero lo studio dei 75.000 dollari?
Il numero non era stato inventato.
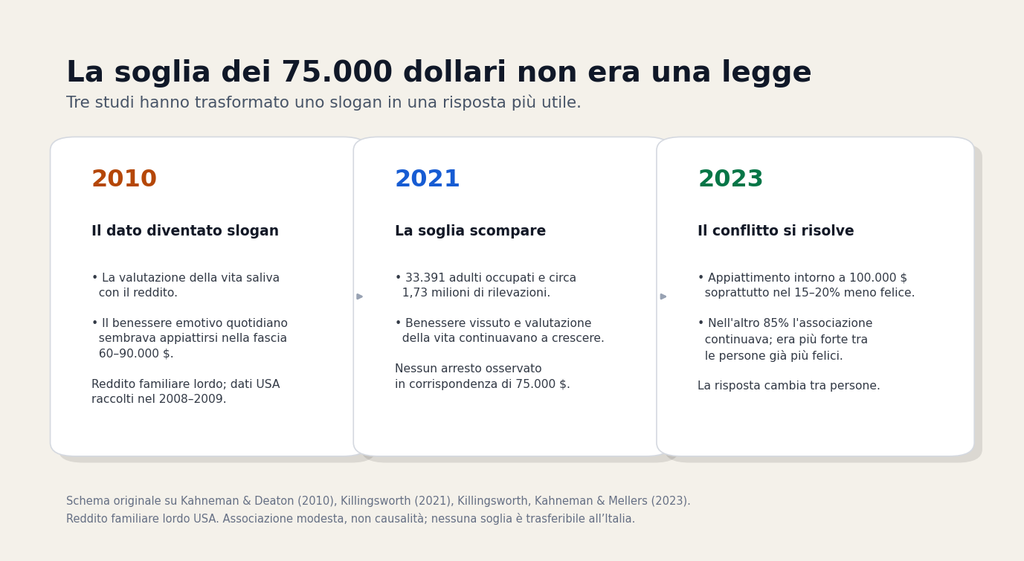
Nel 2010 Daniel Kahneman e Angus Deaton analizzarono più di 450.000 risposte raccolte negli Stati Uniti. Trovarono due andamenti diversi, perché stavano misurando due idee di felicità.
La valutazione complessiva della propria vita continuava a migliorare anche oltre i 75.000 dollari. A fermarsi sembrava il benessere emotivo del giorno precedente.
È il tipo di domanda che oggi mi fa Samsung Health: «Ieri hai sorriso? Ti sei sentito triste?». Posso rispondere sì oppure no. Quella risposta, però, fatica a distinguere una giornata decente da una giornata che vorrei rivivere.
Quel limite del metodo contava più di quanto sembrasse.
Nel 2021 qualcuno sostituì l’interruttore sì/no con una scala e ripeté la domanda quasi 1,73 milioni di volte.
Che cosa cambiò quando la domanda diventò più precisa?
Matthew Killingsworth coinvolse 33.391 adulti occupati negli Stati Uniti. Un’app li interrompeva in momenti diversi della giornata e chiedeva come si sentissero in quell’istante.
Questa volta non comparve alcun arresto sopra i 75.000 dollari. Il giudizio sulla propria vita continuava a salire con il reddito. Lo stesso accadeva alle emozioni vissute durante la giornata.
L’aumento non pesa allo stesso modo a ogni livello. Passare dal non poter assorbire un imprevisto al poterlo pagare può trasformare la vita.
Passare da un reddito già molto alto a uno appena più alto cambia meno. Meno, però, non significa zero.
Nel 2021 i conti non tornavano più: c’erano due studi seri con due conclusioni apparentemente incompatibili.
Come hanno risolto il conflitto tra i due studi?
Kahneman e Killingsworth fecero una cosa rara. Invece di difendere ognuno il proprio risultato, lavorarono insieme a Barbara Mellers per capire dove nascesse il contrasto.
Nel 2023 misero insieme i dati.
Nel gruppo meno felice, circa il 15–20% del campione, il benessere tendeva ad appiattirsi intorno ai 100.000 dollari di reddito familiare lordo. Per gli altri continuava a crescere; tra le persone già più felici, sopra quella fascia la relazione diventava persino più forte.
Depressione, malattia, solitudine e una relazione distruttiva non spariscono quando il saldo del conto supera una soglia. Il denaro allevia la sofferenza prodotta dalla scarsità. Davanti ad altri dolori perde gran parte della sua forza.
Un bonifico può risolvere un mutuo arretrato.
Non può elaborare un lutto al posto tuo.
Fin qui, però, parliamo soprattutto di correlazione: forse le persone più felici guadagnano di più, e non il contrario.
Più reddito causa davvero più felicità?
Salute, istruzione, stabilità e opportunità possono influenzare sia il reddito sia il benessere.
Gli studi di Kahneman e Killingsworth mostrano soprattutto un’associazione e, da soli, non dicono in quale direzione corra il rapporto.
I vincitori delle lotterie offrono una prova diversa. Una ricerca svedese ha trovato un aumento persistente della soddisfazione per la vita, soprattutto attraverso la sicurezza finanziaria, ancora visibile da 5 a 22 anni dopo la vincita. Sull’umore e sulla salute mentale, invece, non è emerso un effetto certo.
La vincita aveva allargato le possibilità percepite. Non aveva consegnato a tutti giornate serene.
Ora torniamo in Italia. E no: non basta sostituire il simbolo del dollaro con quello dell’euro.
Quanto dovrebbe guadagnare una famiglia italiana?
Non lo sappiamo.
I dati Istat pubblicati il 2 aprile 2026 dicono che nel 2024 il reddito netto familiare mediano è stato di 31.704 euro. Per le coppie con figli è arrivato a 49.894 euro.
Bada che sono valori dell’intero nucleo: descrivono la famiglia che sta nel mezzo, non il punto in cui «scatta» la felicità.
Da noi cambiano le tasse, la sanità, i servizi pubblici e il costo della vita. Cambia soprattutto la famiglia: debiti, patrimonio, città, età dei figli, persone da assistere. Una conversione valutaria non può tenere insieme tutto questo.
La domanda diventa più concreta se la rovesci: quale problema smetterebbe di dominare la tua vita con 500 o 1.000 euro in più al mese?
Io ho iniziato a farmela molto prima di leggere questi studi.
A 27 anni pensavo che i soldi fossero il nemico
Sono cresciuto in mezzo ad amici socialisti, comunisti e anarchici. Il successo economico veniva guardato con sospetto. Io stesso pensavo che occuparmi di denaro mi avrebbe reso una persona peggiore.
Poi mi sono fatto un bagno di realismo.
Avevo lavorato sempre, ma fino a 27–28 anni non avevo provato a fare soldi. Pensavo solo a ciò che mi appassionava.
Quando ho accettato che il denaro poteva convivere con i miei principi, ho cominciato ad acquisire competenze monetizzabili, a risparmiare, e qualche anno dopo anche a investire.
Anche nei primi anni da freelance scannato guadagnavo poco. Sentivo comunque di aver spostato qualche fiche dalla mia parte: nessun capo, più scelta sul lavoro, la possibilità di costruire opzioni per il futuro.
Quando il reddito è aumentato non l’ho trasformato subito in uno stile di vita più costoso. Ho comprato margine.
Ed è stato il primo vero lusso.
La prima cosa che i soldi hanno comprato per me
Avere margine significa affrontare una spesa imprevista senza andare nel panico. Significa lasciare un cliente che ti tratta male senza temere il mese successivo.
Per me vuol dire anche poter curare la salute prima che qualcosa diventi urgente. Posso passare uno o due mesi all’anno vicino alla mia famiglia d’origine, pur vivendo lontano. Posso scegliere progetti che considero utili anche quando non promettono il rendimento più alto.
Il controllo percepito sulla propria vita spiega una parte importante del legame tra reddito e benessere. Nella mia esperienza ha contato più degli oggetti.
Una ricerca del 2017 ha aggiunto un pezzo: spendere per liberare tempo tende a dare più soddisfazione di un acquisto materiale dello stesso valore.
Poi arriva l’obiezione inevitabile. E se una Maserati continuasse a rendermi felice ogni volta che la guido?
Una Maserati o un altro asset?
Può succedere. Non devo trasformare la sobrietà in una religione.
Se oggi cambiassi auto, probabilmente ne sceglierei una più bella di quella che ho. Esiste anche lo status, nel nostro piccolo mondo animale. So però che il piacere iniziale tende a consumarsi.
Facciamo un esempio, considerando che preferisco marchi italiani. Una Maserati Grecale potrebbe costarmi 30.000 o 40.000 euro in più rispetto all’auto che mi serve davvero. La stessa cifra, investita in un asset produttivo, potrebbe creare una nuova rendita.
Le due spese escono entrambe dal conto.
Solo una continua a comprarmi possibilità.
In un’altra fase della vita potrei scegliere diversamente. I soldi guadagnati e messi da parte con fatica fanno comunque apparire il prezzo intero: non solo quello sul cartellino, anche il tempo e le alternative a cui rinunci.
Credevo che accumulare abbastanza possibilità mi avrebbe reso automaticamente più sereno. Ho scoperto il limite proprio quando ho raggiunto l’obiettivo.
Ho raggiunto l’indipendenza finanziaria e sono andato in crisi
Non dovevo più lavorare per sopravvivere. Eppure non sapevo quale fosse il miglior uso del tempo, del capitale e delle competenze che avevo accumulato.
Se il denaro non era più l’unico punteggio, quale partita stavo giocando?
Ne ho parlato nell’episodio 383 sulla mia crisi dopo l’indipendenza finanziaria, nella 388 dedicata a Early Retirement Extreme e nella 390 con Francesco Baschieri, cofondatore di Spreaker, dopo un’exit da 52 milioni.
Oggi nel mio tabellone, accanto a fatturato e patrimonio, compaiono le ore liberate. Guardo l’energia che mi resta e il tempo trascorso con mio figlio, mia figlia e mia moglie. Conta anche poter scrivere romanzi o rifiutare un progetto senza mettere in pericolo il mese successivo.
E qui comincia la discesa scivolosa: guadagni di più, alzi le spese fisse, cambi casa, auto e standard.
Poi scopri che non puoi più rallentare né dire no. Non hai comprato libertà: hai reso più prestigiosa la gabbia.
Essere stato povero davvero forse mi ha tolto una parte della paura di fallire. Il cervello continua a segnalare pericolo. I numeri, a volte, raccontano una situazione diversa.
Quanto bisogna guadagnare per essere felici, allora?
Nessuno studio può darti la cifra.
La domanda utile è una: che cosa farai con il denaro in più?
Lo userai per proteggere il tempo, la salute, le relazioni e la libertà? Oppure alzerai ogni volta il costo del tuo stile di vita per dimostrare, agli altri o a te stesso, che ce l’hai fatta?
Forse qualche sfizio serve. Può essere un rito di passaggio. Basta vederne il prezzo completo.
I soldi possono comprare una parte della felicità. Ma soltanto se, per guadagnarli, non vendi proprio la parte migliore della vita che hai.
Che è una. Ed è breve.
Come parlo dei soldi a mio figlio
Quando parlo di soldi con mio figlio, non gli dico che non contano. Sarebbe falso.
Gli spiego che, quando mancano, possono rendere difficile quasi tutto. Ma non dicono nulla su quanto vali come persona.
Servono per avere una casa, curarsi, studiare, aiutare qualcuno e poter dire no. La regola che provo a passargli è semplice: prima compra sicurezza e possibilità. Poi difendi il tempo, la salute e le persone che ami.
Se un giorno vorrà una Maserati, ne parleremo.
Possibilmente dopo che avrà comprato l’asset che gliela paga.
Ascolta la puntata
Nell’episodio completo parto dai dati e arrivo alle scelte che ho fatto con il mio tempo, il mio lavoro e il mio patrimonio.
Domande frequenti
Quanto bisogna guadagnare per essere felici?
Non esiste una cifra valida per tutti. Il denaro conta soprattutto quando permette di pagare le spese essenziali, assorbire gli imprevisti e recuperare controllo sul proprio tempo.
Quanto serve per vivere bene in Italia con una famiglia?
Dipende dalla città, dal numero di figli, dalla casa, dai debiti e dal patrimonio già accumulato. Nel 2024 il reddito netto mediano delle coppie con figli è stato di 49.894 euro l’anno per l’intero nucleo. È un dato di confronto, non la soglia della felicità.
È vero che sopra i 75.000 dollari i soldi non rendono più felici?
No. Quella cifra proveniva da uno studio basato su redditi familiari lordi americani del 2008 e 2009. Le ricerche successive hanno mostrato che, per la maggioranza delle persone, il benessere continua ad aumentare anche oltre quella soglia.
Perché una persona che guadagna molto può sentirsi ancora povera?
Perché spesso le spese crescono insieme al reddito. Una casa più costosa, un’auto migliore e nuovi impegni fissi possono assorbire ogni aumento. Si guadagna di più, ma non cresce la libertà di rallentare, cambiare lavoro o rifiutare un cliente.
I soldi comprano più felicità o più tempo?
Possono comprare entrambi, ma il tempo tende ad avere un effetto più duraturo. Delegare un’attività, lavorare meno o vivere più vicino alle persone care può aumentare il benessere più di un nuovo acquisto materiale.
Come posso calcolare la mia soglia personale?
Parti da quattro numeri: spese essenziali, fondo per gli imprevisti, risparmio destinato al futuro e costo delle attività che ti liberano tempo. La cifra utile non è quella che impressiona gli altri, ma quella che ti permette di vivere bene senza dover accettare qualsiasi lavoro.
È meglio concedersi uno sfizio o investire quei soldi?
Dipende dalla situazione. Prima conviene costruire sicurezza e margine. Dopo, uno sfizio può avere senso, purché se ne consideri il costo completo: non solo il prezzo, ma anche il tempo impiegato per guadagnarlo e le alternative a cui si rinuncia.